设施农业作为现代农业的重要形态,在蔬菜种植领域承载着稳产保供、提质增效的厚望。从业者普遍关心:设施蔬菜的红利期究竟何时才能全面到来?要回答这一问题,需要从成本收益、市场供需、技术迭代和政策环境四个维度进行系统分析。
一、红利期的本质:从“规模扩张”转向“质量效益”
过去十年,设施蔬菜面积快速扩张,但多数生产者并未感受到明显的“红利”,原因在于红利被成本上升和同质化竞争所抵消。真正的红利期,应表现为设施蔬菜的净利润率稳定高于露地蔬菜和外出务工收入,且投资回收周期缩短至5年以内。当前,部分高效产区(如山东寿光、江苏盐城)的智能温室番茄、黄瓜项目,亩均净利润已达到2—3万元,初步显现红利特征;但普通塑料大棚仍徘徊在微利甚至亏损边缘。因此,红利期并非全国同步到来,而是呈现区域分化和品类分化的特点。
二、成本与收益的临界点正在逼近
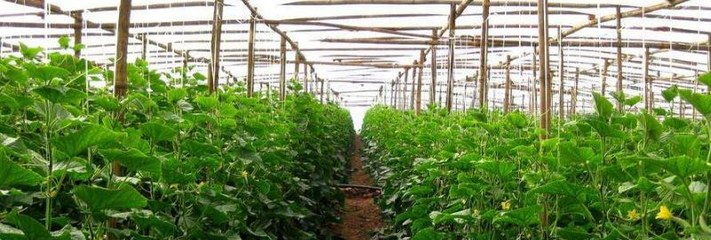
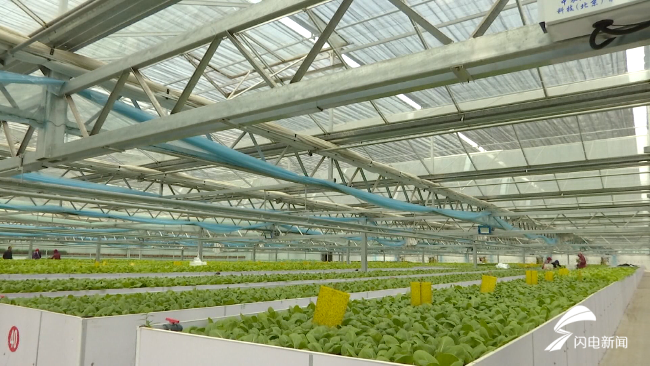
设施蔬菜的成本结构包括建设折旧、农资、人工和能耗。随着钢材、薄膜等材料价格波动趋稳,以及水肥一体化、环境调控设备的国产化降本,亩均建设成本较五年前下降约15%。与此蔬菜地头价在消费升级带动下温和上行,优质优价机制逐步形成。以连栋薄膜温室为例,当亩产达到1.5万公斤、均价4元/公斤时,年产值6万元,扣除运营成本3.5万元,净收益2.5万元,投资回收期约6—8年。若纳入政府补贴(部分地区补贴建设成本的30%—50%),回收期可缩短至4—5年,接近红利临界点。
三、市场供需格局决定红利释放节奏
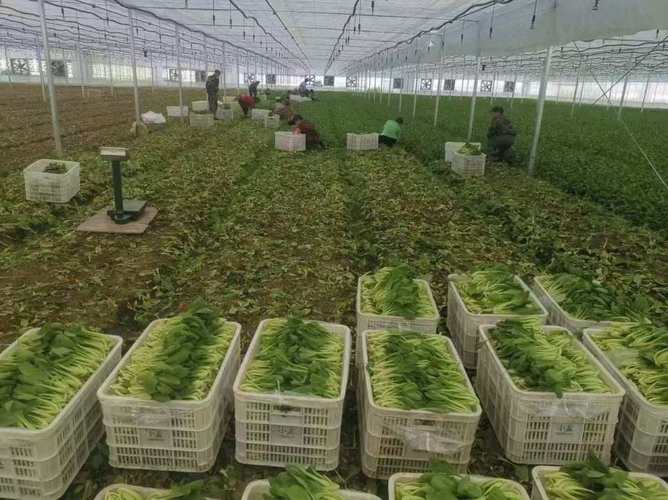
蔬菜总体供大于求的格局尚未根本改变,但结构性短缺长期存在——冬季茄果类、早春叶菜、高端特色蔬菜仍依赖设施生产。随着消费者对安全、品质和品牌支付意愿增强,设施蔬菜若能实现错季上市、绿色认证和稳定供应,溢价空间可达20%—50%。城市群周边“半小时蔬菜圈”的布局,使靠近消费市场的设施基地获得物流成本优势。预计在2026—2028年,随着一批老旧大棚更新换代、落后产能出清,以及冷链配送体系完善,设施蔬菜的差异化红利将集中释放。
四、技术迭代是红利期的核心驱动力
设施蔬菜的红利本质上是技术红利。当前,物联网环境调控、熊蜂授粉、生物防治、基于作物模型的精准水肥管理等技术已趋于成熟,可使产量提升20%—30%、农药化肥减量30%以上。尤其值得关注的是,适合中国国情的“轻简化”设施(如日光温室升级版、装配式大棚)大幅降低了技术门槛和人工依赖,使普通农户也能分享技术红利。当这些技术覆盖率达到50%以上时,行业平均成本将显著下降,红利期随之而来。业内普遍预期,这一临界点将在2025—2027年出现。
五、政策与资本的双重催化
中央和地方持续出台设施农业用地、信贷贴息、保险保费补贴等支持政策,特别是“设施农业现代化提升行动”的实施,重点支持老旧设施改造和集约化育苗中心建设。社会资本也开始关注规模化、标准化的设施蔬菜园区,推动产业链整合。政策红利与资本红利叠加,将加速行业从分散低效向适度规模经营转变。但需警惕盲目扩张导致的阶段性过剩,历史经验表明,每轮政策井喷后的2—3年往往出现产能消化期。
结论:区域渐次进入,2026年前后迎来整体性红利窗口
综合判断,设施蔬菜的红利期不会以“一刀切”的方式到来,而是呈现“点—面—体”的演化路径:
- 先行区(环渤海、黄淮海、长三角等传统优势区)在2024—2025年已进入红利初期,表现为智能温室和新型日光温室的高收益;
- 扩展区(西南、西北部分适宜区)将在2026—2027年跟随技术扩散和市場培育进入红利期;
- 整体行业层面,随着成本下降、技术普及、品牌溢价形成和产能结构优化,预计2026年前后迎来整体性红利窗口,届时设施蔬菜的亩均净利润有望较当前提升30%以上,投资回收期普遍缩短至5年左右。
对种植者而言,抓住红利期的关键不在于盲目扩大面积,而在于精准定位市场、采用适用技术、提升品质和品牌,并合理利用政策工具降低投资风险。唯其如此,才能在设施蔬菜的红利浪潮中真正受益。